Mercato scommesse sportive Italia 2025: i numeri reali, gli operatori leader e cosa ci dicono
 Available in US
L’inverno scorso ho fatto una cosa che molti considererebbero noiosa: ho passato un sabato sera a leggere i bollettini ADM sul gioco fisico e online. Le cifre che ho visto mi hanno fatto rivedere alcune mie convinzioni sul mercato italiano delle scommesse sportive. Sono numeri che, se li guardi senza filtri di marketing, raccontano una storia diversa da quella che si sente nei talk show: il mercato italiano delle scommesse sportive è enorme, concentrato, fiscalmente rilevante per lo Stato, e in fase di consolidamento più che di esplosione.
In questa guida ti porto attraverso le cifre reali del 2025: quanto si è raccolto, quanto si è speso davvero, quanto è andato al fisco e come si distribuisce la quota di mercato tra gli operatori. Niente classifiche commerciali di operatori, niente “top dieci”: solo i numeri aggregati e la lettura analitica di un mercato che pesa più di quanto la maggior parte degli appassionati immagini.
Indice dei contenuti
- 19,2 miliardi di raccolta: il numero che pochi conoscono
- 1,7 miliardi di spesa online: il dato che racconta dove va il giocatore
- Retail vs online: una guerra che il retail sta perdendo lentamente
- Lottomatica e gli altri: la concentrazione del mercato
- Il gettito fiscale: 622 milioni che pochi associano alle scommesse
19,2 miliardi di raccolta: il numero che pochi conoscono
Nel 2025 la raccolta scommesse a quota fissa in Italia è stata di circa 19,2 miliardi di euro, con un gettito fiscale a favore dello Stato superiore ai 622 milioni di euro. Per contestualizzare: la sola raccolta scommesse a quota fissa nel 2025 ha superato il fatturato annuale combinato dei primi tre supermercati italiani. È un’industria che vive sottotraccia ma che muove cifre da settore industriale primario.
Il termine “raccolta” è importante perché viene spesso confuso con “spesa”. La raccolta è il volume totale delle puntate effettuate. La spesa è la differenza tra raccolta e vincite distribuite, ovvero quello che effettivamente i giocatori hanno perso. Sono due numeri molto diversi, e leggere la raccolta come fosse il valore economico del settore porta a sovrastimare l’industria.
I 19,2 miliardi sono il volume di puntate. La spesa effettiva del giocatore medio italiano sulle scommesse sportive è una frazione molto inferiore, e ci torneremo. Per ora vale la pena trattenere questo: un’attività che genera quasi 20 miliardi di euro di volume in un anno è un’attività che ha tutte le caratteristiche di un’industria strutturata, con regolamentazione consolidata, operatori solidi e gettito fiscale rilevante.
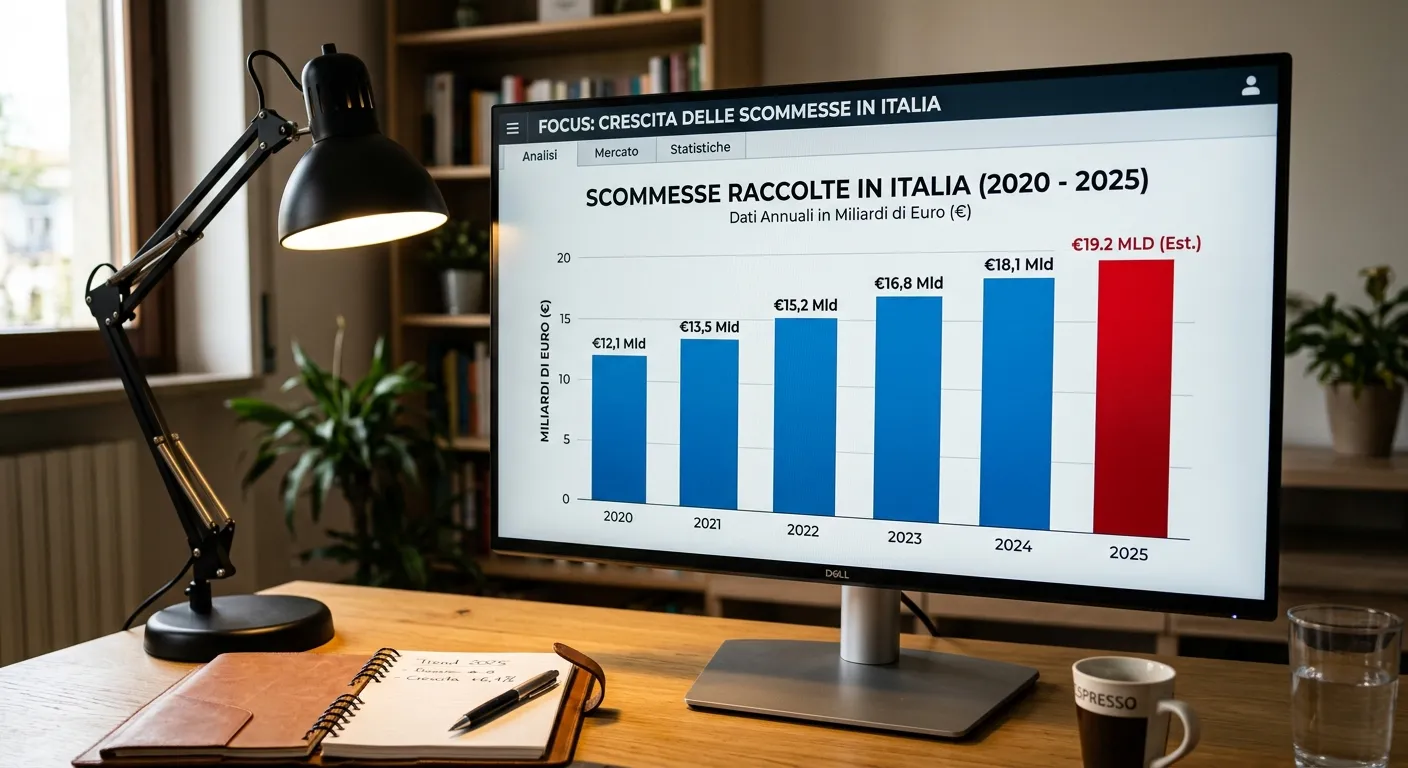
Il quadro complessivo del gioco in Italia per il 2025 è ancora più imponente: la raccolta totale del mercato del gioco lecito ha superato i 165 miliardi di euro, di cui oltre 100 miliardi generati dal canale online. La scommessa sportiva a quota fissa è quindi una porzione del mercato gioco più ampio, ma è anche la porzione che cresce con maggiore stabilità e che attrae il pubblico più giovane e più tecnologicamente avanzato.
1,7 miliardi di spesa online: il dato che racconta dove va il giocatore
La spesa scommesse sportive online in Italia nel 2025 si è attestata intorno a 1,7 miliardi di euro, in crescita del 6,3% rispetto all’anno precedente. È il numero che misura davvero quanto pesa il segmento sportivo digitale nelle abitudini degli italiani.
Quel +6,3% è una crescita moderata ma costante, in linea con l’inflazione e con la crescita demografica del segmento maggiormente attivo nelle scommesse — la fascia 25-45 anni. Non è una crescita esplosiva, ma è la crescita di un mercato maturo che si consolida. Per un confronto: il mercato globale delle scommesse sportive negli USA è cresciuto a tassi a doppia cifra negli ultimi anni grazie all’apertura post-PASPA, ma quello italiano è in una fase post-espansione, dove la regolamentazione è consolidata e le quote di mercato si stanno cristallizzando.
Per lo scommettitore italiano questi numeri dicono cose pratiche. Primo: il mercato è abbastanza grande da supportare innovazione e prodotti diversificati (live betting, prop bet, cashout, partite virtuali), ma non così grande da generare promozioni iper-aggressive come in mercati appena aperti. Secondo: la concorrenza tra operatori si gioca sulla qualità della piattaforma e sui margini sulle quote, non più sui bonus stratosferici di acquisizione. Terzo: la stabilità del mercato significa che gli operatori che operano oggi con concessione ADM sono per la maggior parte player consolidati con strategie pluriennali, non startup in fase di test.
Retail vs online: una guerra che il retail sta perdendo lentamente
Una cosa che pochi sanno fuori dal settore è che, nel 2025, il segmento retail (le agenzie fisiche, le sale scommesse, i centri di trasmissione dati) delle scommesse sportive in Italia ha generato 1,01 miliardi di euro di spesa, in crescita del 5,8% rispetto al 2024. Significa che il retail non è morto, contrariamente al narrato dominante; sta crescendo, anche se più lentamente dell’online.
Lottomatica è particolarmente forte in questo segmento, controllando oltre il 42% del mercato retail italiano. È una posizione di dominanza costruita su decenni di rete fisica, in particolare in mercati come quello dei pagamenti e delle slot, dove il marchio è entrato in profondità nel tessuto urbano italiano.
Per le quote, retail e online seguono regole leggermente diverse. Le scommesse retail tendono ad avere quote marginalmente inferiori a quelle online sulla stessa partita, perché l’operatore fisico ha costi di gestione più alti (commissioni al concessionario, costi di location, personale) e li riflette nel margine bookmaker. Questo significa che, per lo scommettitore italiano che vuole massimizzare il valore delle proprie scommesse, l’online resta la scelta più razionale dal punto di vista delle quote, mentre il retail mantiene il suo ruolo per chi cerca l’esperienza sociale, immediata, conviviale del bar o dell’agenzia.
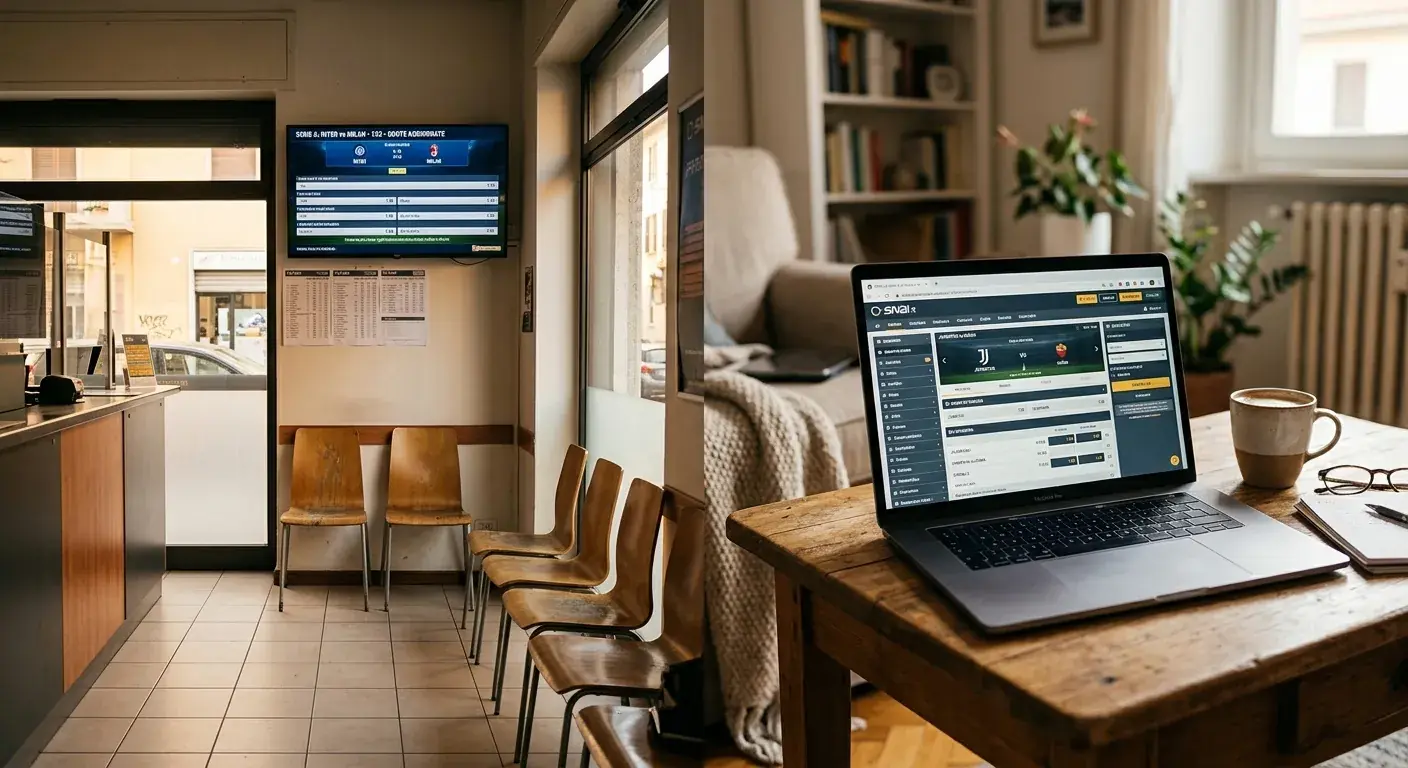
Sull’UFC e le scommesse MMA, in particolare, il retail è quasi marginale: la maggior parte degli scommettitori MMA sono utenti digitali, abituati a seguire eventi notturni o transoceanici, con app aperta sul telefono. Le agenzie fisiche raramente coprono UFC con la stessa profondità di mercati e prop bet che l’online offre.
Lottomatica e gli altri: la concentrazione del mercato
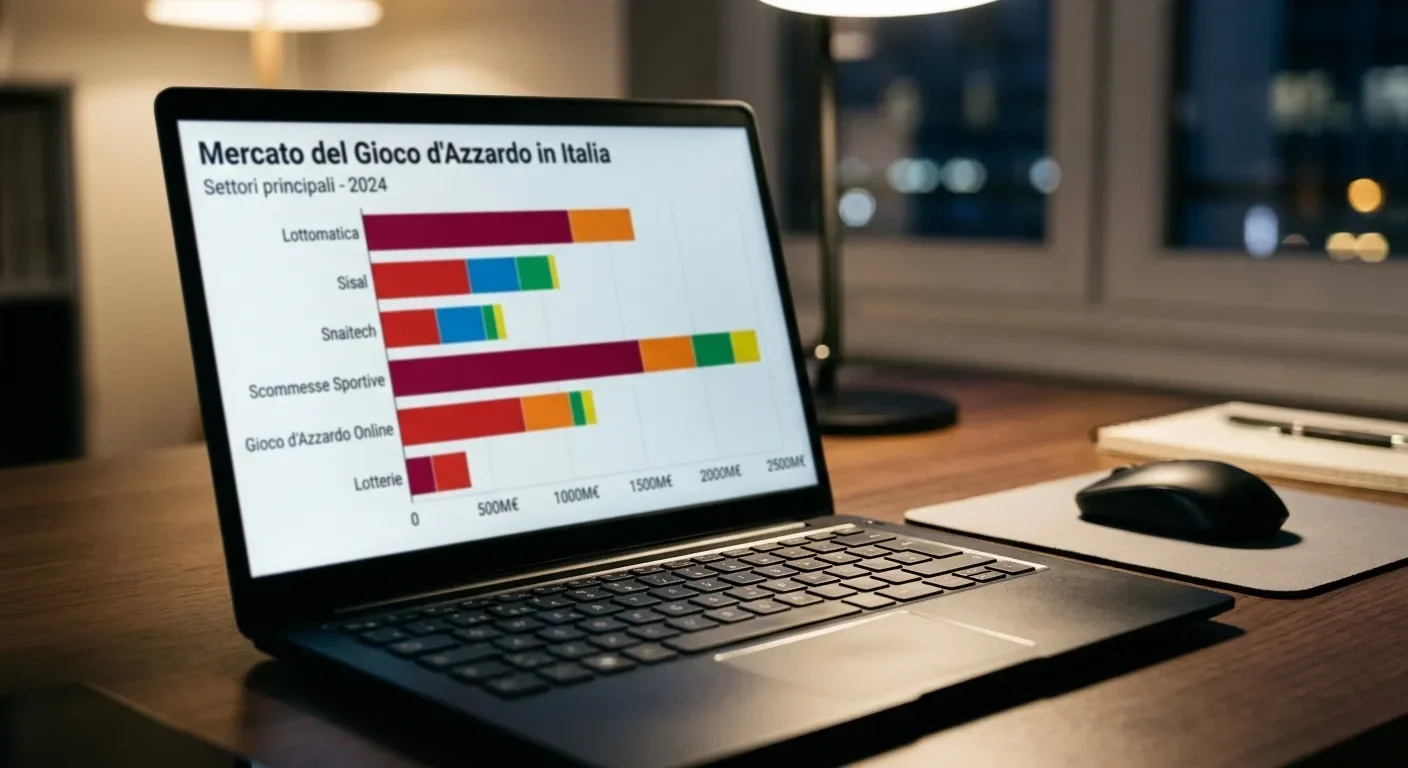
Tra gli operatori italiani autorizzati ADM, Lottomatica controlla oltre il 30% della quota complessiva di spesa scommesse sportive (combinando online e retail). È una concentrazione di mercato significativa, paragonabile a quella che si osserva in altri settori regolati italiani come l’energia o le telecomunicazioni, dove uno o due player dominano e altri cinque-dieci si dividono il resto.
Per lo scommettitore questo significa due cose. Primo: la maggior parte delle persone che scommettono in Italia lo fanno presso Lottomatica o pochi altri operatori grandi, e questo ha un effetto sui modelli di pricing — i grandi operatori hanno maggiore liquidità e quindi quote più stabili, ma anche margini bookmaker leggermente più aggressivi sui mercati dove sanno di avere volumi sicuri. Secondo: gli operatori più piccoli, per attrarre utenti, devono offrire qualcosa che i big non offrono: quote leggermente migliori sui mercati di nicchia, prop bet più articolate, promozioni più mirate.
Per chi scommette su UFC, gli operatori medi spesso offrono mercati MMA più completi e quote leggermente migliori dei colossi, perché l’UFC è un segmento di nicchia dove i big non investono risorse di pricing al livello dei mercati di volume (calcio, tennis). Questa è una sacca di valore strutturale per chi sa selezionare l’operatore in base al tipo di sport.
Il gettito fiscale: 622 milioni che pochi associano alle scommesse
I 622 milioni di euro di gettito fiscale generati dalle scommesse a quota fissa nel 2025 sono un dato che pochi maneggiano. Equivale circa a quanto incassano alcune Regioni italiane medie dai tributi locali in un anno. È una cifra che spiega perché lo Stato italiano abbia da decenni un atteggiamento ambivalente verso il settore: lo regolamenta strettamente, ma non lo vieta, perché ne incassa benefici fiscali significativi.
Per il singolo scommettitore italiano, questo gettito ha un’implicazione concreta. Il 24,5% di tassazione su GGR (Gross Gaming Revenue) per gli operatori ADM con concessione Fase 2 — applicabile dal novembre 2025 — pesa direttamente sulle quote offerte agli utenti. Quel margine fiscale si traduce in quote leggermente meno generose rispetto a quelle che gli stessi operatori potrebbero offrire in giurisdizioni con tassazione più bassa.
È esattamente questo il trade-off del mercato regolato: lo scommettitore italiano accetta quote leggermente meno favorevoli in cambio della tutela normativa, della separazione fondi, del Registro Unico Autoesclusi, della trasparenza sui pagamenti. Per chi vuole capire come si sceglie un operatore che operi correttamente in questo quadro regolato, il riferimento naturale resta la guida sulle scommesse MMA legali in Italia 2026 con concessione ADM, dove il rapporto tra tassazione, garanzie e quote è analizzato dal lato operativo.
Qual è la differenza tra raccolta e spesa nelle statistiche ADM?
La raccolta è il volume totale delle puntate effettuate dai giocatori in un periodo. La spesa è la differenza tra raccolta e vincite distribuite, ovvero la perdita netta dei giocatori che corrisponde al ricavo lordo degli operatori. Nel 2025 in Italia la raccolta scommesse a quota fissa è stata di 19,2 miliardi, mentre la spesa sportiva online è stata di circa 1,7 miliardi.
Perché Lottomatica detiene oltre il 30% del mercato?
Lottomatica ha una posizione di dominanza costruita su decenni di rete fisica capillare e su un’integrazione tra retail, online e altri prodotti gioco. Nel segmento retail specifico controlla oltre il 42% del mercato, posizione che difficilmente può essere erosa rapidamente data l’inerzia delle abitudini di consumo e la forza del marchio nei punti vendita.
Il retail (agenzie) è ancora rilevante rispetto all’online?
Sì, anche se in calo relativo. Nel 2025 il retail scommesse sportive ha generato 1,01 miliardi di spesa, in crescita del 5,8% rispetto al 2024. Resta un segmento rilevante per chi cerca esperienza sociale e immediata, ma le quote online sono mediamente più favorevoli per via dei minori costi di gestione degli operatori digitali.
Scritto dal team di «Scommesse mma ufc».