Quote sui fighter italiani in UFC: il mercato domestico le gonfia davvero?
 Available in US
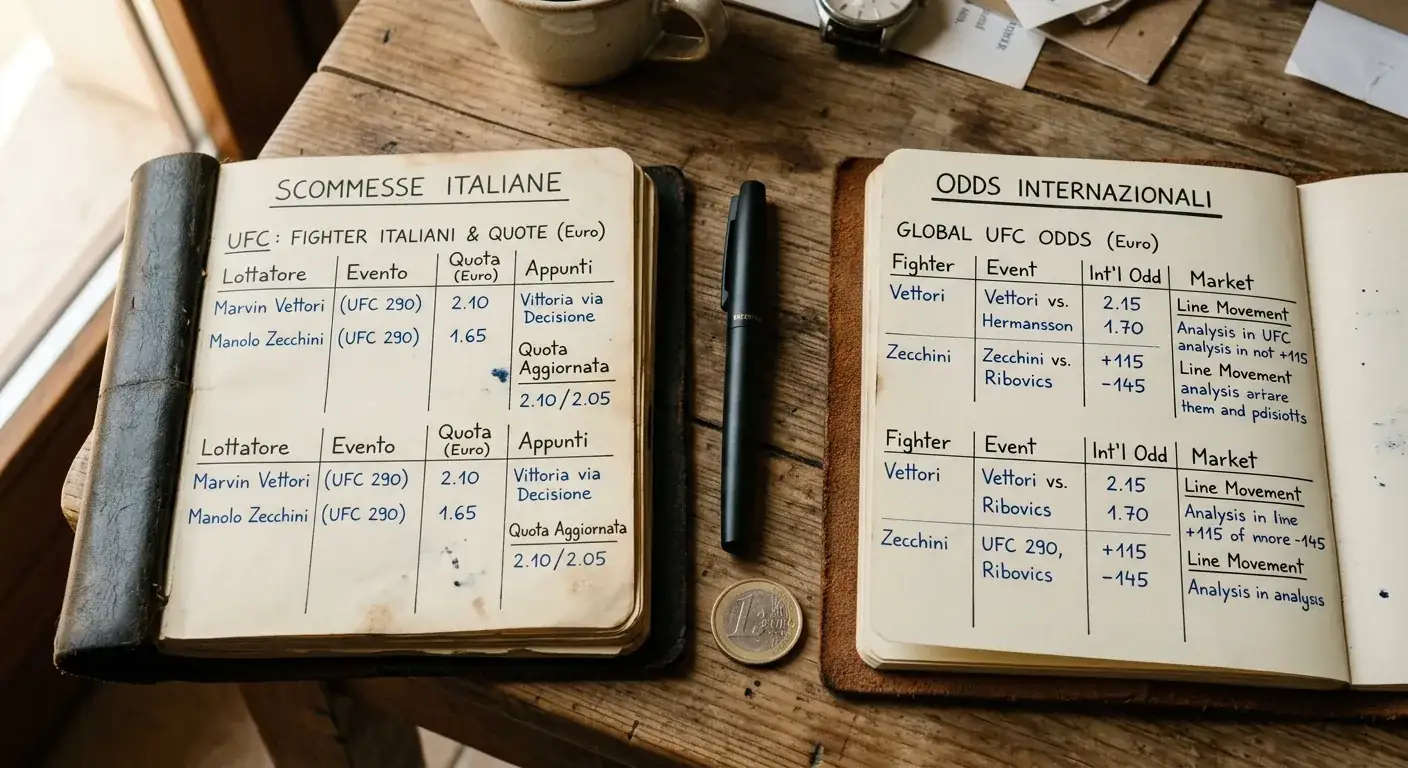
Anni fa ho iniziato un esercizio che continuo a fare ogni volta che un fighter italiano combatte in UFC: prendo le quote dell’operatore italiano dove ho il conto principale e le confronto sistematicamente con quelle di tre-quattro operatori internazionali. I risultati che emergono da questo confronto sono spesso illuminanti, e in alcuni casi sorprendenti. Quando Marvin Vettori combatte, la quota del bookmaker italiano sul suo lato è praticamente sempre più stretta di quella offerta da bookmaker stranieri. Stessa cosa per Mauro Cerilli, Alessio Di Chirico, Aspen Ladd quando ha combattuto da italoamericana. È un fenomeno strutturale che ha un nome — home bias — e che merita di essere capito a fondo dallo scommettitore italiano.
In questa guida ti porto attraverso l’analisi del fenomeno: cosa è l’home bias, come si manifesta concretamente sulle quote dei fighter italiani, cosa fanno i bookmaker italiani rispetto a quelli internazionali, quando il bias crea opportunità e quando invece resta un costo da accettare. Niente conclusioni semplicistiche: l’home bias è un fenomeno reale ma con sfumature che cambiano caso per caso.
Home bias nelle scommesse sportive: il meccanismo di mercato
L’home bias è il fenomeno per cui le quote sul lato “domestico” (il fighter italiano in un evento UFC, dalla prospettiva del mercato italiano) tendono a essere prezzate in modo leggermente più ottimistico rispetto alla loro probabilità di vittoria reale. Non è un complotto degli operatori, è una conseguenza naturale di come funziona il mercato delle scommesse.
Il meccanismo è il seguente. Quando un fighter italiano combatte in UFC, il volume di scommesse provenienti dal mercato italiano si concentra sproporzionatamente sul lato italiano del match. Non perché gli italiani siano statisticamente migliori a valutare le chance del proprio connazionale, ma perché il supporto emotivo, l’identificazione nazionale, e una certa propensione patriotica spingono molti scommettitori a puntare sull’italiano “per principio”. I bookmaker, che gestiscono il rischio attraverso il bilanciamento dell’esposizione, rispondono a questo squilibrio aggiustando le quote: stringono il lato italiano (riducendo il payout) e allargano il lato dell’avversario (aumentando il payout).
Per il bettor amatoriale, l’effetto pratico è che la quota offerta dall’operatore italiano sul fighter italiano riflette in parte la verità sportiva del matchup e in parte la pressione del mercato domestico. La componente “pressione del mercato” può rappresentare anche il 3-7% di sconto sulla quota teorica equa, e su quel margine si gioca buona parte del valore atteso delle scommesse sui fighter italiani.
Vale la pena notare che questo fenomeno non è specifico dell’Italia: ogni mercato nazionale presenta forme di home bias verso i propri atleti. Le quote sui fighter americani sui mercati statunitensi sono “stringate” allo stesso modo; le quote sui fighter britannici sui mercati UK seguono lo stesso pattern; le quote sui fighter brasiliani sui bookmaker brasiliani sono altrettanto influenzate. È un fenomeno strutturale del betting nazionale.
Analisi storica delle quote di Vettori: cosa dicono i numeri
Marvin Vettori è il caso italiano più documentato per analisi comparative di quote. Per la sua continuità di presenza in UFC da quasi un decennio e per la sua notorietà nel mercato italiano, ogni suo combattimento è stato oggetto di analisi sistematica da parte di chi monitora le quote.
Il pattern ricorrente è il seguente. Quando Vettori combatte da favorito netto contro un avversario di livello inferiore, il bookmaker italiano offre una quota tipicamente più stretta del 4-7% rispetto agli operatori internazionali più competitivi. Esempio. Vettori favorito a quota internazionale 1.65, sul mercato italiano la quota è tipicamente 1.55-1.60. Sul lato avversario, l’operatore italiano paga 2.40-2.50 contro le 2.20-2.30 internazionali. Significa che lo scommettitore italiano che vuole puntare su Vettori ottiene un payout inferiore rispetto a chi potrebbe accedere ai mercati internazionali, mentre chi sceglie l’avversario ottiene un payout superiore.
Quando Vettori è sfavorito (come nell’incontro contro Adesanya a UFC 263 nel giugno 2021), il pattern si attenua perché l’home bias è meno pronunciato sui lati strutturalmente perdenti del matchup. In quel caso, le quote sui due operatori (italiano e internazionale) erano molto più simili tra loro, perché il mercato italiano non riusciva a “deformare” significativamente una quota che il modello globale dava già come netta.
Per chi vuole un’analisi più ampia delle prospettive italiane in UFC nel 2026 e dei fighter da seguire, il riferimento naturale è la guida su Marvin Vettori, gli italiani in UFC e il 2026, dove i singoli profili sono valutati anche dal punto di vista del pricing del mercato.
Bookmaker italiani vs internazionali: cosa cambia davvero
Le differenze di pricing tra operatori italiani ADM e bookmaker internazionali sono ascrivibili a quattro fattori principali, oltre all’home bias.
Primo: il margine bookmaker totale. Gli operatori italiani con concessione ADM operano con tassazione GGR del 24,5%, che influisce sulle quote offerte. Gli operatori internazionali in giurisdizioni a tassazione più bassa possono offrire margini complessivi inferiori e quote mediamente più generose. Questo effetto è strutturale e non ha nulla a che vedere con l’home bias.
Secondo: il modello di pricing utilizzato. I grandi operatori internazionali usano modelli statistici sofisticati con dati storici globali, mentre alcuni operatori italiani — pur professionali — possono adottare modelli più semplici o più reattivi al sentiment di mercato. La differenza qualitativa del modello produce differenze sui prezzi finali.
Terzo: la liquidità del mercato. Più volume di scommesse riceve un operatore su un mercato, più le sue quote tendono a convergere verso la “verità statistica”. Operatori italiani di nicchia con poco volume su UFC offrono spesso quote meno efficienti rispetto ai colossi internazionali con miliardi di handle annuo sul betting MMA.
Quarto: la composizione della base utenti. Un operatore che ha utenti prevalentemente “sharp” (professionisti) deve aggiustare i prezzi più rapidamente per evitare di essere sfruttato, mentre un operatore con utenti prevalentemente “public” può permettersi margini più tranquilli. Lottomatica e altri grandi operatori italiani hanno spesso base utenti tendenzialmente “public” sull’UFC, mentre alcuni operatori internazionali specializzati attraggono utenti più analitici.
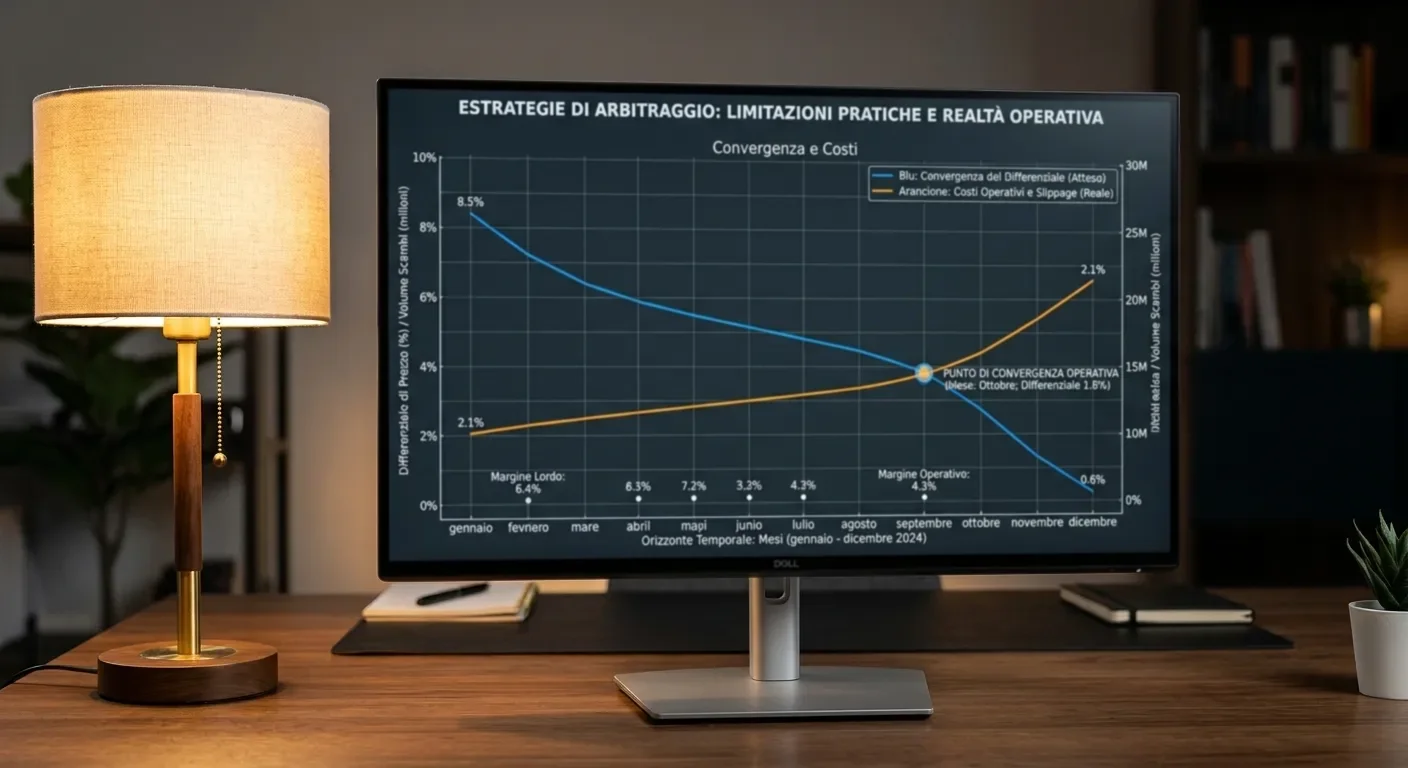
Strategie di arbitraggio: limiti e realtà
Quando esistono differenze di quotazione significative tra operatori, in teoria si può fare arbitraggio: scommettere su entrambi i lati di un match presso operatori diversi in modo da garantirsi un profitto indipendentemente dall’esito. In pratica, sull’UFC le finestre di arbitraggio pure sono rare e si chiudono rapidamente, ma le strategie di “soft arbitrage” o “valore comparativo” restano accessibili.
L’arbitraggio puro richiede che la somma degli inversi delle quote sui due lati del match sia inferiore a 1. Esempio. Vettori 1.80 su operatore A, avversario 2.30 su operatore B. Calcolo: 1/1.80 + 1/2.30 = 0.556 + 0.435 = 0.991. Margine negativo dello 0,9%: scommettendo proporzionatamente su entrambi i lati si garantisce un profitto teorico. È una situazione rara ma non impossibile da incontrare.
Per lo scommettitore italiano operante esclusivamente nel perimetro ADM (l’unico legalmente accessibile), l’arbitraggio puro tra operatori italiani è molto raro perché i pricing tendono a convergere. Ma esiste un’alternativa più sostenibile: il “value betting comparativo”. Confrontando le quote disponibili tra due-tre operatori italiani ADM, è possibile selezionare sistematicamente la quota più favorevole per ogni singola scommessa. Su un anno di scommesse, questo approccio può aggiungere 5-10 punti percentuali di ROI senza richiedere alcun cambio strategico nelle selezioni.
L’altro approccio è il “value timing”: entrare presto sulla quota di apertura, prima che il volume di scommesse italiane spinga il lato italiano verso quote più strette. Sui fighter italiani, le quote di apertura tendono ad essere meno influenzate dall’home bias rispetto alle quote di chiusura, perché il volume si concentra nelle ore precedenti il combattimento. Per chi vuole sostenere il fighter italiano, anticipare la stretta significa bloccare una quota migliore.
Quando il mercato prezza bene anche i fighter italiani
Sarebbe semplicistico concludere che il mercato italiano sbaglia sempre sui fighter italiani. In alcune situazioni il pricing è ragionevolmente accurato, e individuarle è importante per evitare di costruire strategie su assunti sbagliati.
Quando il fighter italiano combatte un avversario di top-15 mondiale, le quote tendono ad essere più allineate tra mercati italiano e internazionale. Il motivo è che l’avversario è abbastanza forte da generare volume di scommesse sufficiente sul proprio lato anche dai mercati domestici dell’avversario stesso, controbilanciando l’effetto home bias italiano.
Quando il fighter italiano ha un record recente in calo o problemi noti, il pricing italiano si avvicina molto a quello globale. L’home bias funziona soprattutto quando c’è “narrazione di vittoria possibile”; in assenza di quella narrazione, lo sconto sul lato italiano si riduce significativamente.
Quando si tratta di sottocard, dove il volume di scommesse è inferiore e il pubblico italiano è meno coinvolto emotivamente, le quote sui fighter italiani delle prelim sono praticamente identiche tra operatori italiani e internazionali. L’home bias è un fenomeno che si manifesta principalmente sui main event e sui co-main, dove la copertura mediatica italiana attira pubblico domestico.
Per lo scommettitore razionale, la regola operativa è: applicare l’analisi home bias solo dove ci sono le condizioni che la generano (main event, volume italiano significativo, narrazione mediatica favorevole all’italiano), e non assumere automaticamente che ogni quota italiana su ogni italiano sia distorta.
Le quote dei bookmaker italiani sui fighter italiani sono sistematicamente più basse?
Tendenzialmente sì, ma con sfumature. Sui main event di alto profilo con narrazione mediatica positiva sul fighter italiano, il pattern di home bias produce quote tipicamente più strette del 4-7% rispetto agli operatori internazionali più competitivi. Sulle sottocard e sui fight dove il fighter italiano è netto sfavorito, l’effetto si attenua significativamente o scompare.
Si può fare arbitraggio sfruttando la differenza fra mercati?
L’arbitraggio puro tra operatori italiani ADM è raro perché i pricing tendono a convergere. Più sostenibile è il value betting comparativo: confrontare le quote disponibili tra due-tre operatori italiani ADM per ogni singola scommessa e selezionare sistematicamente la quota più favorevole. Su un anno di scommesse questo approccio può aggiungere 5-10 punti percentuali di ROI.
L’home bias riguarda anche i mercati prop o solo il moneyline?
Il fenomeno è più pronunciato sul moneyline perché è il mercato che concentra il maggior volume di scommesse emotivamente caricate. Sui mercati prop l’effetto è generalmente minore perché coinvolgono valutazioni tecniche più analitiche che mediano l’effetto emotivo del supporto al fighter nazionale. Tuttavia, in match di particolare visibilità mediatica, l’home bias può estendersi anche ai mercati derivati.
Creato dalla redazione di «Scommesse mma ufc».